
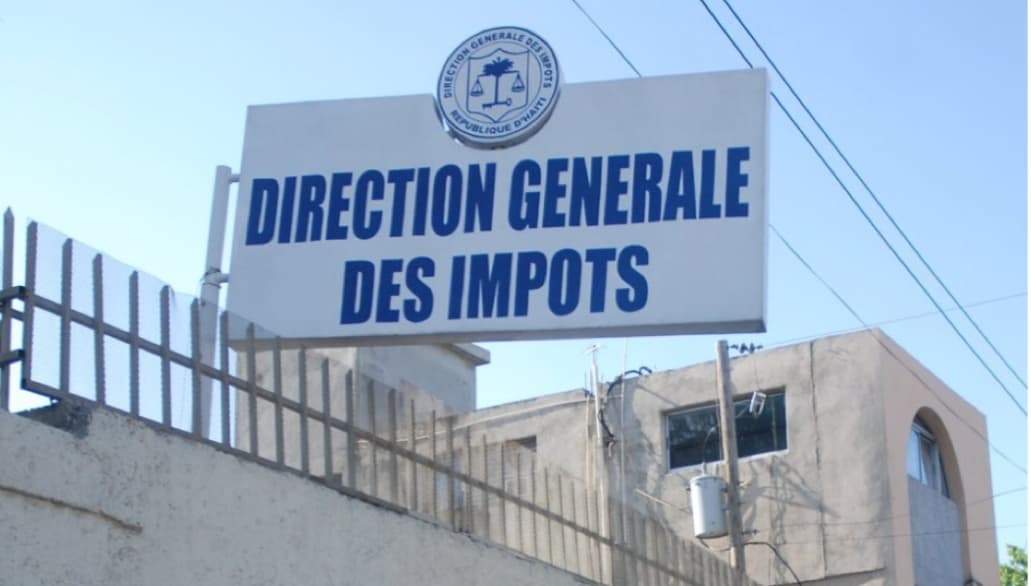
Le FMI, dans son rapport diagnostic de la gouvernance publié en janvier 2025, a évoqué « plusieurs facteurs intrinsèques et externes aux administrations fiscale et douanière qui font que leurs cadres de gouvernance demeurent faibles et leur vulnérabilité à la corruption très élevée ».
« Il s’agit, selon ce rapport, notamment : (i) du manque de collaboration entre la Direction générale des impôts (DGI), l’AGD et l’ULCC n’ayant pas permis de définir des stratégies claires et ciblées de prévention et de lutte contre la corruption ; (ii) du rôle ambigu de la Direction de l’inspection fiscale (DIF) au sein du MEF107 ; (iii) du rôle très limité joué par l’Inspection générale des finances (IGF) qui se limite souvent à l’audit des taxes et de leur mode de collecte sans traiter les vrais défis systémiques propres aux deux administrations ; (iv) de l’absence de stratégie nationale claire de dématérialisation des documents et de digitalisation des administrations qui n’a pas permis aux deux administrations d’ériger leur transformation digitale en véritable priorité malgré les technologies disponibles (internet, réseaux GSM) largement utilisées par la population ; (v) des arrangements institutionnels archaïques et de la faible autonomie des deux administrations en matière de gestion des ressources humaines et des moyens généraux; (vi) de la faible culture de transparence au sein des administrations fiscale et douanière ; et (vii) de l’absence de réel partenariat et collaboration entre les deux administrations, le secteur privé et la société civile. »

Commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir.